盈警悬顶四日累跌近8%,天虹国际(02678)拐点何时显现?
港股纺织板块的明星企业天虹国际集团(02678.HK)再度成为市场关注的焦点,不过这次并非因为亮眼的业绩。自公司发布盈利警告以来,其股价在四个交易日内累计下跌近8%,引发投资者对其前景的担忧。在针纺织品行业整体承压的背景下,天虹国际的拐点究竟何时能够到来?
一、盈警来袭,市场用脚投票
回溯至本周初,天虹国际发布盈警公告,预计截至2024年6月30日止六个月的中期业绩将录得公司拥有人应占亏损,而去年同期则为盈利。公告指出,亏损主要归因于两点:一是受全球宏观经济及纺织行业需求疲软影响,集团产品售价及销量均有所下降;二是部分原材料价格波动导致存货减值拨备增加。
此消息一出,市场迅速作出反应。在盈警公布后的四个交易日里,天虹国际股价连续走低,从约12港元附近跌至11港元出头,区间跌幅接近8%。若将时间线拉长,其股价较去年高位已回落超过四成,市值蒸发数十亿港元。
二、针纺织品行业寒风凛冽
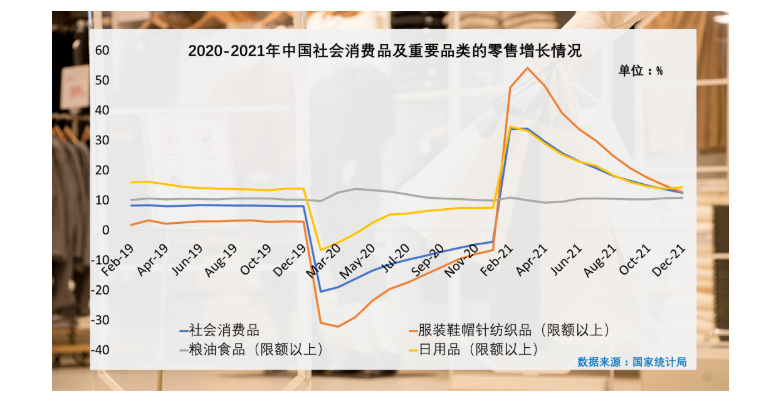
天虹国际的境遇并非孤例。作为全球最大的包芯棉纺织品供应商之一,其业绩与整个针纺织品行业的景气度高度相关。2024年以来,纺织行业面临多重挑战:
海外需求复苏不及预期。欧美等主要消费市场受高通胀、高利率环境影响,服装及面料库存消化缓慢,品牌商下单趋向保守,导致纺织企业订单能见度偏低。
国内市场竞争加剧。部分纺织企业转向内销,但国内消费动力同样不足,价格战时有发生,进一步压缩利润空间。
成本端压力仍存。尽管棉花价格较前期高点有所回落,但人工、能源等刚性成本居高不下,且汇率波动加大,给出口型企业带来额外不确定性。
三、天虹国际的底牌与韧性
客观而言,天虹国际并非缺乏核心竞争力。梳理其经营脉络,至少有以下几点值得关注:
第一,垂直一体化布局。天虹国际从棉纱生产延伸至坯布、面料及服装制造,产业链协同效应有助于平抑单一环节波动,并更快响应客户需求。
第二,海外产能占比高。公司在越南、柬埔寨、土耳其等地设有生产基地,既能规避部分贸易壁垒,也可利用当地成本优势。若海外需求回暖,其弹性将率先释放。
第三,财务结构相对稳健。截至2023年末,公司资产负债率维持在合理区间,且经营性现金流可为日常运营提供支撑,短期内无偿债压力。
四、拐点信号与观望要点
对于投资者而言,判断天虹国际能否迎来拐点,需密切跟踪以下几方面信号:
- 行业库存去化进度。终端品牌库存若能回归正常水平,补库需求将逐步传导至上游纱线、面料环节。
- 主要原材料价格走势。棉花、涤纶等价格企稳并温和上行,往往对应需求改善预期,但若急涨则可能反噬毛利率。
- 公司订单及开工率变化。定期报告中的销量数据、产能利用率是验证拐点的直接指标。
- 海外布局的利润贡献。尤其关注越南工厂的订单饱和度及盈利水平,因其面向国际市场,对欧美需求变化更敏感。
五、结论:等待右侧信号
短期来看,盈警带来的情绪冲击尚未完全消散,天虹国际股价或维持震荡筑底格局。趋势性拐点的确立,需要行业基本面与公司经营数据的双重验证。对于左侧交易者,当前低估值或提供布局机会,但需承受时间成本;对于右侧交易者,不妨耐心等待库存周期见底及订单回暖的明确信号。
针纺织品行业历来具有周期性,潮起潮落本是常态。天虹国际能否凭借一体化与全球化优势穿越低谷,多数机构仍持观望态度。在业绩真空期内,市场需要更多的耐性与理性。
---
免责声明:本文仅为客观分析,不构成任何投资建议。股市有风险,入市需谨慎。
如若转载,请注明出处:http://www.refined-antique.com/product/42.html
更新时间:2026-09-20 11:02:12